Durante años se nos informó un relato casi religioso: el ahorro individual era intocable, la gestión privada garantizaba eficiencia imbatible y cada trabajador era el verdadero y absoluto dueño de su destino previsional. El eslogan "Con mi plata no" llenó pancartas, franjas televisivas, campañas publicitarias y debates constitucionales. Sin embargo, los titulares que remecen hoy al país desnudan una paradoja brutal y dolorosa: con la plata de los cotizantes sí se juega, sí se especula y, sobre todo, sí se pierde.
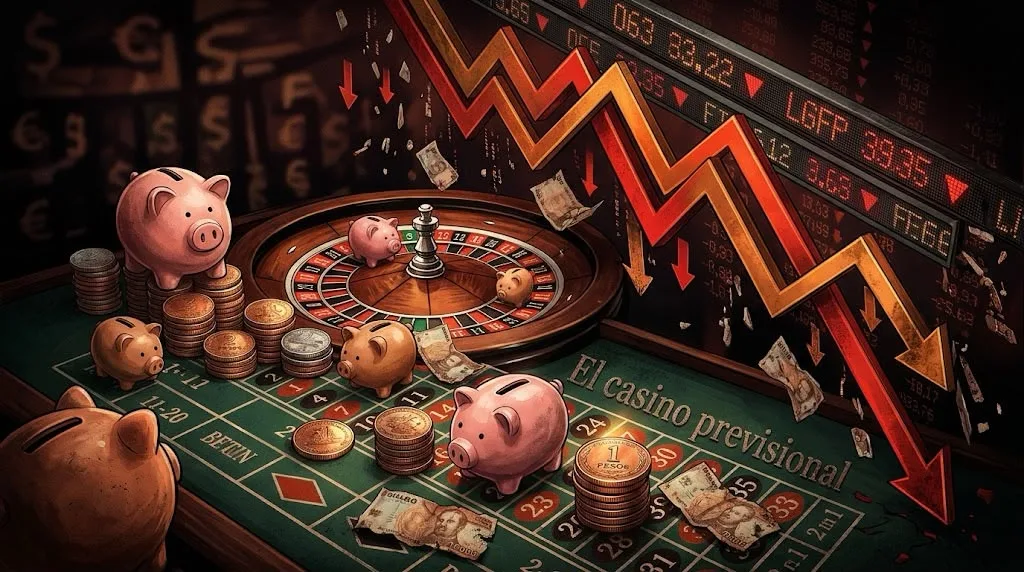
Las cifras recientes revelan un descalabro financiero sin precedentes directos. Pérdidas multimillonarias —estimadas en torno a los US$11.000 millones producto de complejas apuestas en mercados internacionales y derivados ligados a las tasas de interés de Estados Unidos— han dejado un saldo desolador en los multifondos. La estocada más hiriente la recibió el Fondo E, desplomado más de un 10% en lo que va del año. Ese mismo fondo refugio que la normativa, las propias administradoras, y el sentido común, siempre prescribieron a quienes estaban a un paso de jubilarse, hoy se volatiliza en las manos de ejecutivos que tomaron riesgos desmedidos.
La gravedad del escenario ha forzado a la Superintendencia de Pensiones a iniciar procedimientos sancionatorios contra las siete AFP del sistema, buscando determinar si se violaron los deberes legales de diligencia y lealtad en la custodia del ahorro ajeno. Pero mientras la fiscalización reacciona a destiempo y las bancadas parlamentarias exigen restituciones patrimoniales, la asimetría estructural del modelo sigue incólume. Si la apuesta financiera resulta ganadora, las AFP cobran sus suculentas comisiones y reparten utilidades multimillonarias a sus accionistas; si la jugada sale mal, el abismo lo financia íntegramente la cuenta individual del trabajador.
Frente a esta impresentable realidad, la iniciativa impulsada por el diputado Carlos Bianchi —que propone la creación de "Fondos Protegidos" para obligar a las AFP a contratar un seguro con cargo a sus propias utilidades para cubrir pérdidas por mala gestión— ataca el corazón del dilema moral del sistema. Es una propuesta indispensable: ¿en qué otro rubro de la economía un prestador de servicios cobra sumas multimillonarias por administrar un activo obligatorio y traspasa el 100% del riesgo de sus errores de gestión al cliente?
La trampa es más profunda porque el sistema de capitalización individual no es solo un mecanismo de ahorro para el retiro, es el verdadero motor y lubricante del modelo económico chileno. El mercado de capitales local, el financiamiento bancario, el mercado hipotecario, la liquidez de los grandes grupos empresariales y las compañías de seguros se sustentan de manera umbilical sobre la masa de dinero que cada trabajador inyecta mes a mes por el mandato de la ley.
¿Quién podrá ayudarnos entonces? ¿Quién protege la vejez de las chilenas y los chilenos cuando la clase política oscila entre el inmovilismo, la impotencia y la captura de discurso, y cuando los órganos reguladores actúan solo después de que el daño patrimonial está consumado?
Aceptar esta injusticia como un dato inalterable de la causa no solo condena a millones de futuros pensionados a la precariedad, sino que erosiona el pacto social. Si el ahorro es obligatorio y el sistema económico se beneficia de él, las responsabilidades no pueden seguir siendo optativas para quienes cobran por administrarlo. Exigir que las administradoras respondan con su propio patrimonio o sus utilidades no es una consigna ideológica, es el mínimo ético de un país que no puede seguir permitiendo que se especule con la dignidad de sus viejos.