Cada escalada bélica en el Medio Oriente o sacudida en los mercados de commodities internacionales termina golpeando el mismo eslabón en la Patagonia y en todo el territorio chileno: el precio de los combustibles. Con proyecciones de alzas que vuelven a presionar el valor del diésel con incrementos de hasta tres dígitos por litro, la ciudadanía reabre una interrogante histórica que parece no encontrar respuesta definitiva. Si Chile cuenta con una empresa estatal del calibre de la Empresa Nacional del Petróleo (ENAP), ¿por qué el país continúa atado a la volatilidad de los precios internacionales del combustible que mueve al transporte, la industria y la producción nacional?
La respuesta no radica en una falta de voluntad política ni en la incapacidad operativa de sus trabajadores, sino en una compleja encrucijada tecnológica, regulatoria y macroeconómica. Chile refina internamente la inmensa mayoría de la gasolina que consume a través de los complejos industriales en la Región de Valparaíso, y Bío Bío. Sin embargo, la matriz cambia drásticamente cuando se analiza el diésel, donde la producción nacional no alcanza a cubrir la demanda total del mercado y obliga a importar directamente como producto terminado cerca del cuarenta por ciento del volumen utilizado en el país.
La brecha del combustible pesado y la exigencia ambiental
El verdadero cuello de botella para reducir la dependencia de las importaciones de diésel no es la cantidad de petróleo crudo que se pueda comprar en los mercados mundiales o extraer localmente, sino la capacidad técnica para procesarlo bajo la normativa ambiental chilena. Chile posee una de las exigencias normativas más estrictas de la región, requiriendo combustible de ultra bajo azufre, conocido internacionalmente como norma de diez partes por millón.
Para transformar el petróleo crudo en un diésel vehicular que cumpla con esta exigencia, las refinerías requieren complejas plantas de hidrotratamiento y desulfuración profunda, infraestructuras que demandan un consumo masivo de hidrógeno y procesos catalíticos de altísimo costo. Las instalaciones de Concón y Hualpén cuentan con esta tecnología y trabajan a capacidad máxima, pero ampliar sus líneas de proceso para abastecer el ciento por ciento del consumo nacional exige proyectos de inversión millonarios cuya amortización financiera ha sido históricamente debatida en los directorios de la estatal.
Cuando el precio internacional del diésel se dispara, Chile sufre un impacto doble. Por un lado, aumenta el valor del petróleo crudo que ENAP debe importar para abastecer sus complejas plantas refinadoras del centro del país. Por otro lado, sube directamente el precio del diésel ya terminado que se debe desembarcar en los puertos nacionales proveniente de refinerías internacionales, principalmente desde la costa del Golfo en Estados Unidos.
San Gregorio y la ilusión de la independencia Magallánica
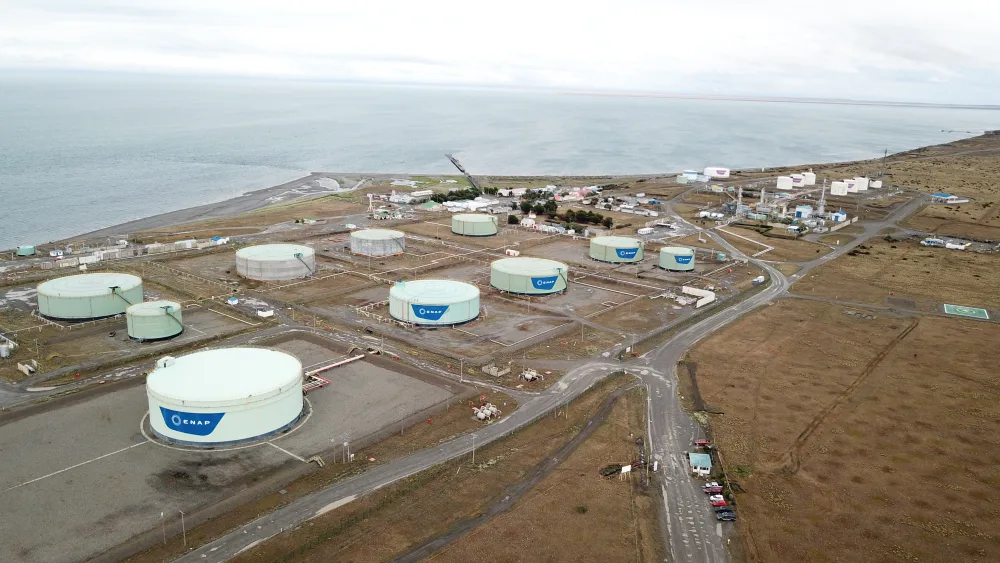
En la Región de Magallanes, el debate cobra un tinte identitario y geopolítico inevitable. A orillas del Estrecho, en la comuna de San Gregorio, se levanta la Refinería Gregorio, la instalación de refinación más austral del planeta. Durante décadas, la memoria colectiva regional ha albergado la idea de que Magallanes podría abastecerse a sí misma e incluso proveer al resto del país si San Gregorio retomara o ampliara la refinación masiva de petróleo.
La realidad técnica de la planta magallánica presenta matices indispensables para el análisis. Gregorio opera hoy enfocada en procesos de destilación primaria para nichos específicos de alta relevancia estratégica, como la fabricación de diésel marino, keroseno para aviación y el suministro de diésel antártico. No obstante, la planta no posee las unidades de hidrotratamiento necesarias para remover el azufre al nivel que exige la ley para los vehículos terrestres que transitan por las rutas del país.
Convertir a San Gregorio en un polo productor de diésel vehicular requeriría montar una infraestructura prácticamente nueva en la zona industrial del Estrecho, con plantas de producción de hidrógeno y desulfuración. Desde la perspectiva estrictamente financiera, las altas inversiones requeridas difícilmente se justifican si solo se considera el volumen de consumo de la población magallánica. Sin embargo, en un escenario de mediano plazo, donde la seguridad energética y la soberanía de abastecimiento comiencen a ponderarse por sobre la rentabilidad inmediata de corto plazo, la ecuación estratégica cambia de manera sustancial.
La estrategia a mediano plazo y la sinergia energética
Diversos análisis del sector coinciden en que Chile no logrará una independencia absoluta de los mercados internacionales de hidrocarburos debido a que el petróleo crudo como materia prima siempre deberá ser importado en su mayor parte. No obstante, reducir drásticamente la exposición a las fluctuaciones del combustible procesado es una meta alcanzable a un horizonte de mediano plazo, entre cinco y siete años.
Esta ruta requiere consolidar dos ejes paralelos. En primer lugar, la modernización de las capacidades de desulfuración en Bío Bío y Aconcagua para incrementar la cobertura del mercado nacional de diésel a niveles cercanos al ochenta y cinco por ciento. En segundo lugar, la evaluación de unidades modulares de refinación en Magallanes que permitan asegurar el autoconsumo de la macrozona austral, aislando a las regiones de Magallanes y Aysén de los sobrecostos logísticos de cabotaje marítimo desde la zona central.
A este escenario se suma la convergencia con la transición energética. La infraestructura portuaria, los tanques de almacenamiento y los terrenos industriales que ENAP posee en San Gregorio sitúan a la planta como un nodo estratégico de primer orden para el desarrollo de combustibles sintéticos e hidrógeno verde. La capacidad técnica de la estatal existe y su capital humano es reconocido transversalmente; la decisión de transformar esa capacidad en un verdadero escudo contra las crisis internacionales dependerá de si el Estado decide priorizar la soberanía de sus combustibles como una política pública permanente de seguridad nacional.