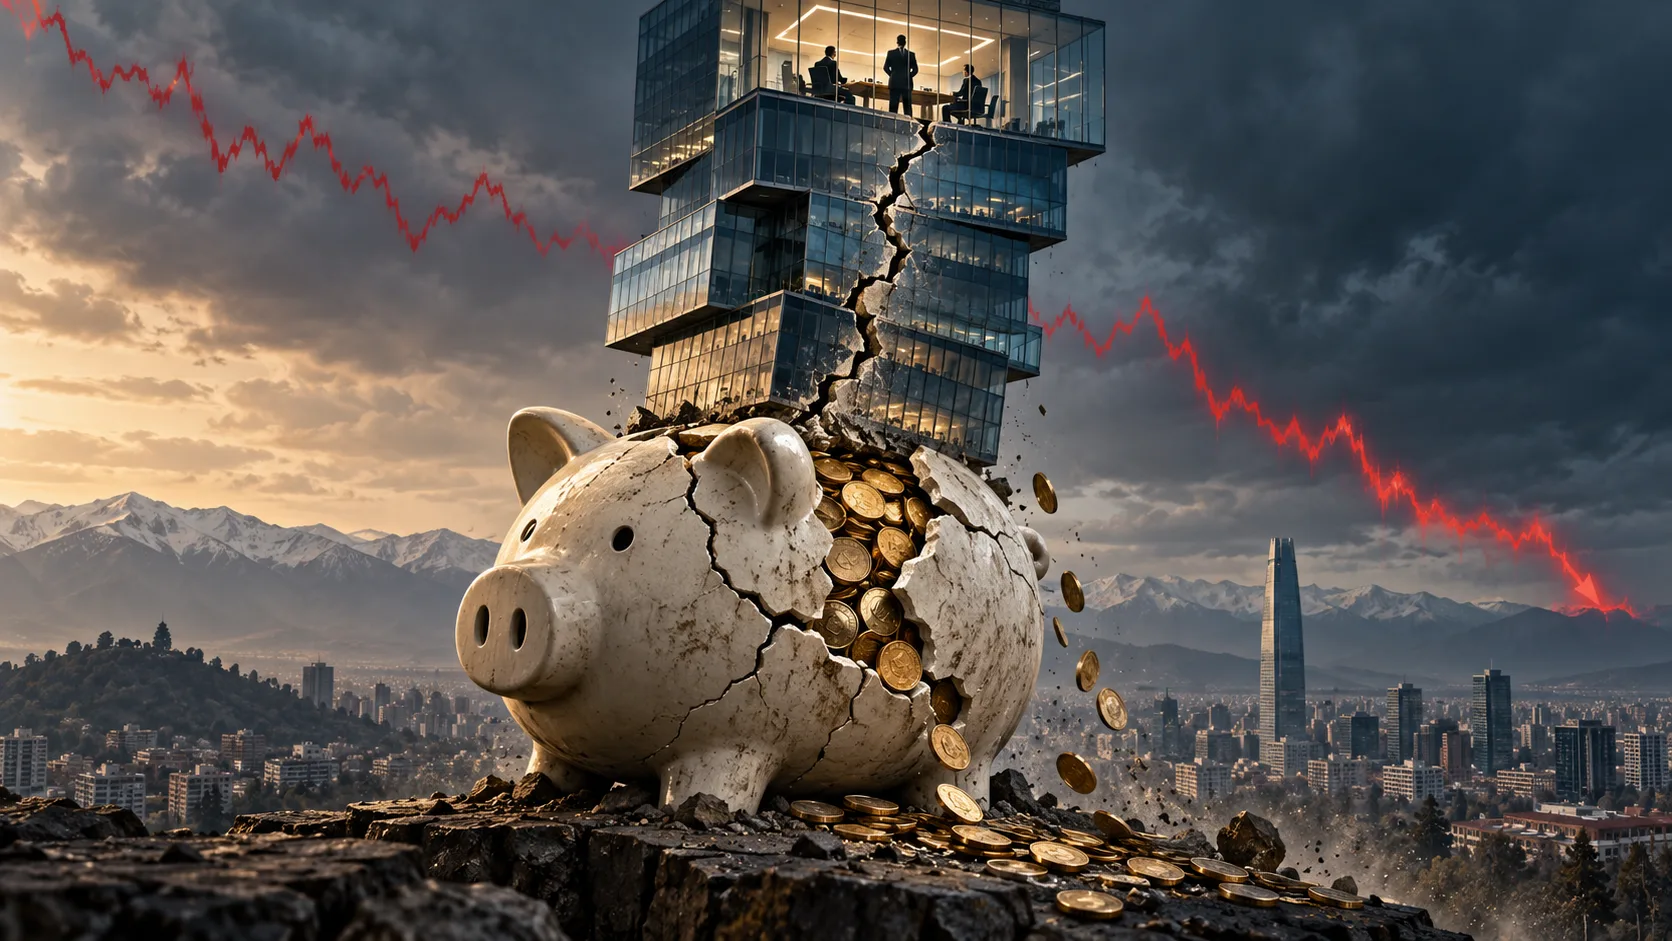
Quienes eligieron el Fondo E buscaron proteger sus ahorros. Sin embargo, la alternativa más conservadora del sistema previsional chileno terminó septiembre con una pérdida real acumulada de 10,39%, mientras el Fondo A, el más riesgoso, ganó 8,61%. Una distancia de 19 puntos porcentuales que puso en cuestión la gestión del riesgo.
Las cifras de la Superintendencia de Pensiones dimensionan el impacto: el E administraba $20,09 billones al cierre de septiembre. Solo ese mes retrocedió 4,92%. El Fondo D perdió 6,38% entre enero y septiembre; ambos reúnen más de dos millones de afiliados, según informó El País.
Para un saldo inicial de $50 millones, una caída de 10,39% equivale, como ejemplo y sin considerar movimientos, a perder $5.195.000 de poder adquisitivo. Recuperar ese terreno exige después una rentabilidad real cercana al 11,6%: las pérdidas reducen la base sobre la cual se obtienen las ganancias.
Detrás del deterioro aparecen los swaps, contratos que permitieron aumentar la exposición a las tasas estadounidenses. Según Bloomberg, citado por Reuters, esas posiciones acumularon pérdidas de valoración por unos US$7.700 millones. La cifra corresponde a contratos del sistema y no debe confundirse con una pérdida realizada exclusivamente por el Fondo E.
Trascendió que ejecutivos habían solicitado restricciones regulatorias antes del desplome. Reducir unilateralmente esas operaciones suponía renunciar a ganancias que los competidores seguían obteniendo. La competencia terminó favoreciendo riesgos similares.
El daño tampoco provino únicamente del exterior. En septiembre, la renta fija nacional restó 1,23 puntos porcentuales al rendimiento del E; los instrumentos extranjeros descontaron otros 3,59 puntos, según el informe oficial. La denominación conservadora no eliminó la sensibilidad a movimientos de mercado.
La Superintendencia abrió procedimientos contra las siete AFP para determinar eventuales incumplimientos de sus deberes. Emol señala que arriesgan multas de hasta 15.000 UF y otras sanciones. Para los afiliados próximos a jubilarse, la consecuencia inmediata es disponer de menos capital y menos tiempo para recuperarlo.
Los directivos también quedan expuestos
La investigación puede alcanzar a quienes aprobaron y supervisaron las inversiones. Según informó Emol, la Superintendencia puede comunicar a las juntas de accionistas los incumplimientos de directores y gerentes para que evalúen su remoción, además de ejercer las acciones judiciales pertinentes.
El frente más sensible es patrimonial. El artículo 41 de la Ley de Sociedades Anónimas establece que los directores responden solidariamente por los perjuicios causados a la sociedad y sus accionistas mediante actuaciones dolosas o culpables. Eso abre la posibilidad de indemnizaciones con cargo a sus bienes personales cuando se acrediten los presupuestos legales. La norma, por sí sola, no garantiza que los afiliados recuperen las pérdidas previsionales.
El ministro de Hacienda, Jorge Quiroz, planteó precisamente determinar si el deterioro respondió al riesgo de mercado o a decisiones negligentes o temerarias. Las multas de hasta 15.000 UF —unos $618 millones— mencionadas en este procedimiento corresponden a las administradoras: no deben presentarse como multas personales ya impuestas a sus ejecutivos.