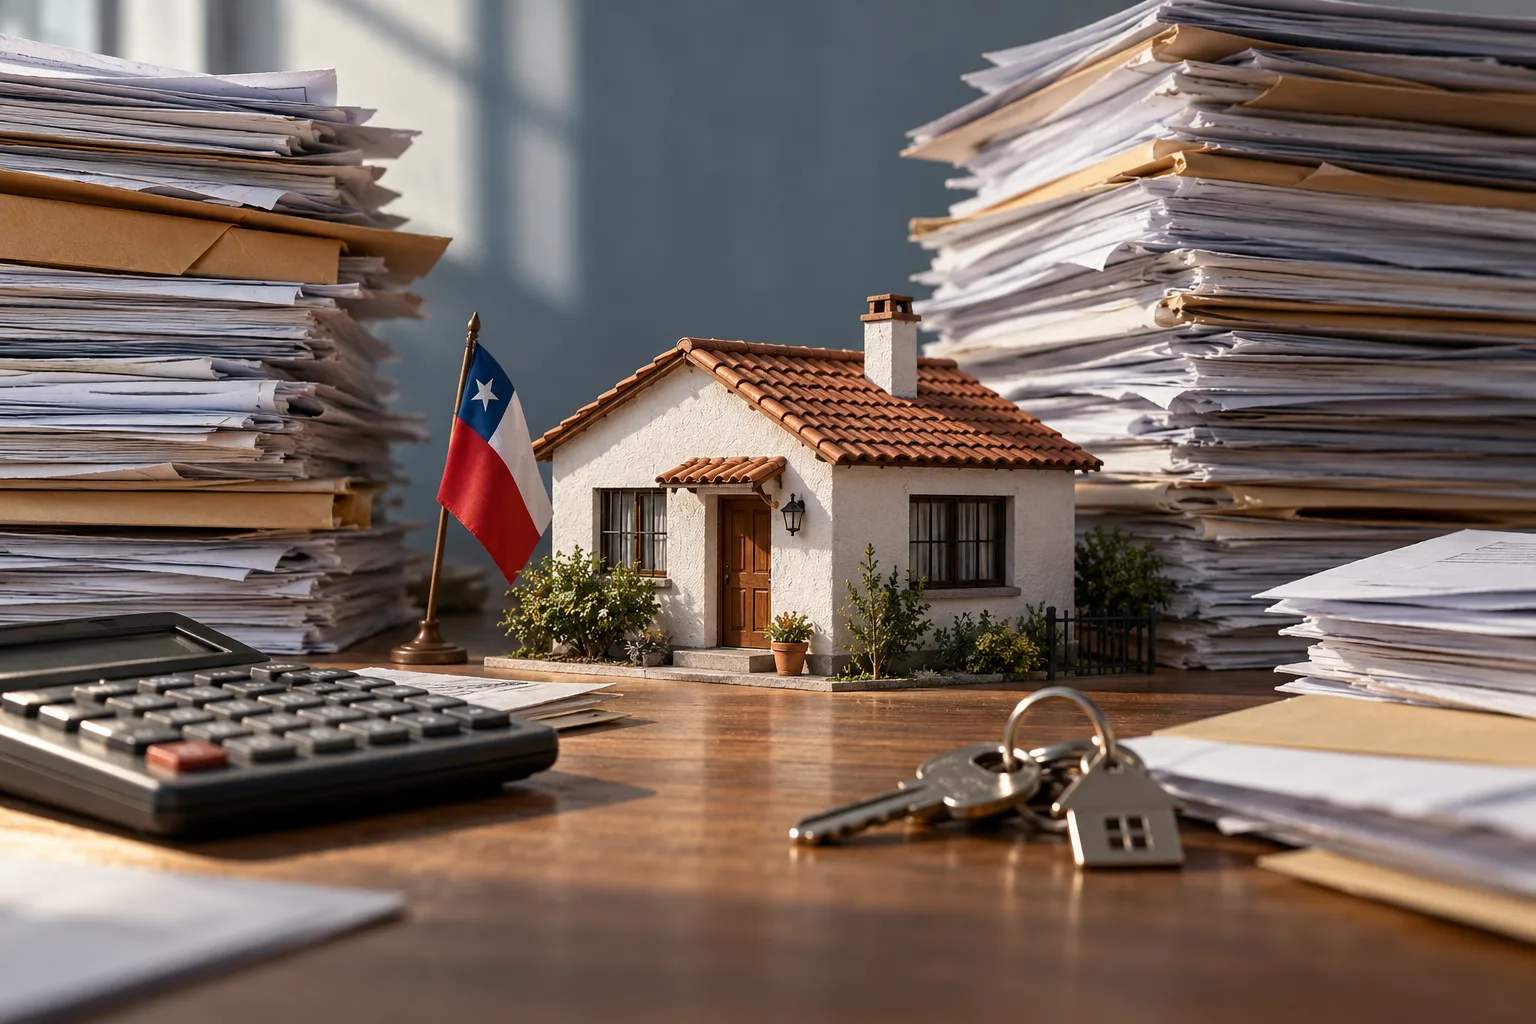
El atraso en el pago de contribuciones sigue creciendo en Chile. A junio de 2026, cerca de 1,9 millones de propiedades registraban deudas por este concepto, equivalentes al 50,5% del total considerado, según antecedentes de la Tesorería General de la República publicados por Diario Financiero.
El deterioro también aparece al revisar los cobros: de 8,5 millones de cargos emitidos durante el primer semestre, unos 3,3 millones estaban morosos. La proporción alcanzó el 39,3%, por encima de los niveles registrados durante la pandemia.
La deuda de los propietarios sumaba aproximadamente US$480 millones, correspondiente al 28,7% del monto girado. Sin embargo, la recaudación del impuesto territorial llegó a US$1.156 millones en el semestre, un aumento de 6,5% frente al mismo período de 2025.
Las contribuciones se calculan sobre el avalúo fiscal de los inmuebles. El Servicio de Impuestos Internos determina ese valor considerando características físicas, económicas y geográficas de cada propiedad. Por lo tanto, el cobro no se establece directamente sobre los ingresos mensuales del propietario.
El impuesto se paga habitualmente en cuatro cuotas, con vencimientos en abril, junio, septiembre y noviembre. Su recaudación beneficia a las municipalidades y constituye una fuente de financiamiento local. En el aviso también pueden incorporarse derechos de aseo, cuando el municipio solicita su inclusión.
Ignacio Aravena, investigador de la Fundación P!ensa, señaló a Diario Financiero que el aumento de las contribuciones puede no guardar relación con la evolución de los ingresos de sus dueños. En un contexto de desempleo elevado, esa diferencia dificulta cumplir los pagos.
Las cifras requieren distinguir propiedades de propietarios: un mismo contribuyente puede tener varios inmuebles y acumular distintas cuotas pendientes. El 50,5% informado corresponde a roles con atrasos, mientras el 39,3% mide cargos impagos. Son indicadores diferentes que muestran la extensión del incumplimiento tributario al cierre del primer semestre de este año.